
こんにちは!タビとガジェット、そして「コスパ」を愛するMaCoです。
さて、会社員で副業をしている方に聞きたいんですが、こんなモヤモヤ、ありませんか?
「副業の収入、今年いくらあったか正直よく分からない」
「20万円を超えたら確定申告が必要って聞くけど、自分が超えたかどうか分からない」
「領収書も明細もたまってて、集計を始めるのが怖い…」
メルカリやBOOTHで物を売ったり、ブログやnoteで収入があったりする会社員の方、多いと思います。
僕も副業を始めた頃は、まさにこの状態でした。今日は、会社員の副業における「20万円の壁」の考え方と、判定の目安、そして集計の始め方をまとめます。
※この記事は一般的な目安の紹介です。個別の税務判断は税務署や税理士などの専門家にご確認ください。
まず大事な前提:「20万円」は収入ではなく「所得」
最初に一番大事なポイントです。
確定申告が必要かどうかの目安になる「20万円」は、売上の金額(収入)ではありません。収入から必要経費を引いた「所得」の金額です。
たとえば、副業の売上が年間30万円あっても、経費が12万円かかっていれば、所得は18万円。目安の20万円は下回ります。逆に、売上が22万円でも経費がほとんどなければ、所得は20万円を超えます。
つまり、「売上だけ見て安心する」も「売上だけで焦る」も、どちらもズレた判断になりやすいんです。収入と経費、両方を集計しないと判定はできません。
判定の目安はシンプル
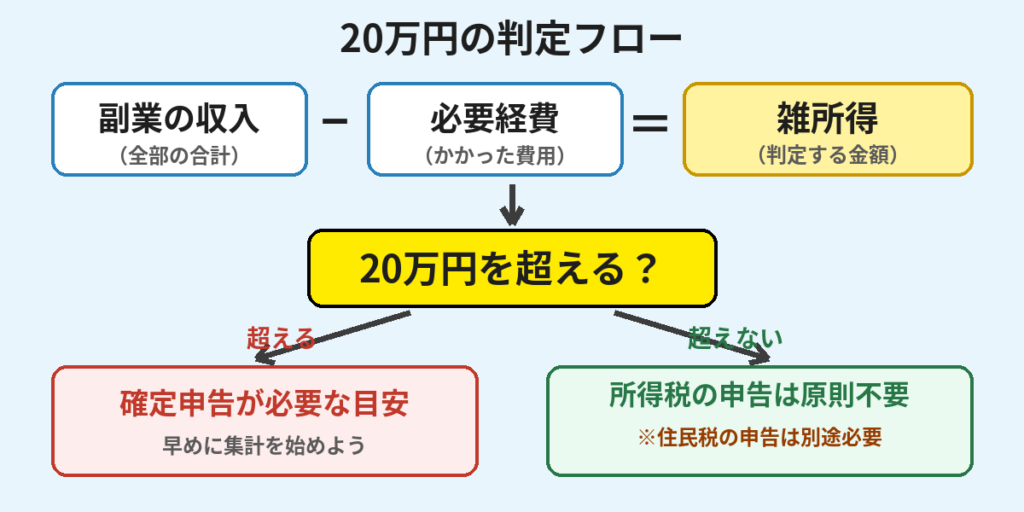
会社員(給与所得者)の場合、副業などの給与以外の所得が20万円以下であれば、所得税の確定申告は原則として不要とされています(目安です)。
判定の流れはこうです。
- 副業の収入を全部足す
- 副業にかかった必要経費を全部足す
- 収入 − 経費 = 雑所得。これが20万円を超えるかどうかを見る
ただし、ここにも注意点があります。
具体例で見ると、こんな感じです。
| ケース | 収入 | 経費 | 所得 | 判定の目安 |
|---|---|---|---|---|
| Aさん | 30万円 | 12万円 | 18万円 | 20万円以下 → 所得税の申告は原則不要 |
| Bさん | 22万円 | 1万円 | 21万円 | 20万円超 → 申告が必要 |
見落としがちな3つの注意点
1. 住民税は別もの
所得税の申告が不要でも、住民税の申告はお住まいの市区町村へ別途必要なのが原則です。「申告しなくていいんだ」と全部終わった気になるのが一番危ないパターンです。
2. 確定申告をするなら、20万円以下でも副業所得を入れる
医療費控除や寄附金控除(ふるさと納税など)で確定申告をする場合は話が変わります。その場合は、20万円以下の副業所得もあわせて申告する必要があります。「ついで申告」のときほど、副業の集計ができていないと困ります。
3. ふるさと納税のワンストップ特例は無効になる
ふるさと納税をワンストップ特例で申請した方も要注意です。確定申告をすると、その申請は無効になります。その場合は、寄附した全件を確定申告の寄附金控除に含める必要があります。この話は長くなるので、別記事で詳しくまとめます。
集計は「台帳に1行ずつ」から始めればいい
「じゃあ何から始めればいいの?」という方へ。やることはシンプルです。
- 収入台帳:いつ、いくら入ってきたかを1行ずつ書く
- 経費台帳:いつ、何にいくら払ったかを1行ずつ書く
これだけです。最初から完璧に分類しなくて大丈夫です。まず全部並べて、合計を出す。それだけで「20万円を超えたかどうか」の目安が見えてきます。
ちなみに経費の勘定科目(これって何費?)で手が止まりがちですが、まずは金額を並べることが先です。科目はあとから整えられます。
僕が使っている集計シート(無料お試し版あり)
実はこの集計、僕自身が毎回手間取っていたので、会社員の副業・雑所得専用のスプレッドシートを作りました。
- 収入と経費を入れるだけで、雑所得と「20万円まであと○円」が自動表示
- 国税庁の「確定申告書等作成コーナー」に書き写す数字(収入金額・必要経費等・所得金額・源泉徴収税額)がそろう
- 販売手数料(BOOTH・note・メルカリなど12販路)は自動計算
- ふるさと納税の控除上限額の目安と、寄附の記録もできます
無料お試し版(台帳15件まで・20万円判定と転記は全機能)も用意しているので、まず1行入れて判定を体験してみてください。
▼無料お試し版はこちら(BOOTH)
https://tabi-gaje.booth.pm/items/9159190
▼有料版(全機能・Excel/Googleスプレッドシート両対応)はこちら
https://tabi-gaje.booth.pm/items/9159218
このスプレッドシートは、noteとBrainでも販売しています。
・note(無料お試し版の記事):https://note.com/noted_crab5111/n/ne0dd8dea09c0
・note(有料版の記事):https://note.com/noted_crab5111/n/n5c303365616c
・Brain:https://brain-market.com/u/40s_ai_lab/a/bwkjM2cjMgoTZsNWa0JXY
申告の要・不要をまとめると、こうなります。
| 状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 副業所得が20万円以下で、他に申告する理由がない | 原則不要 | 必要(お住まいの市区町村へ) |
| 副業所得が20万円を超える | 必要 | 確定申告で兼ねられます |
| 医療費控除や寄附金控除で確定申告をする | 副業所得も含めて申告 | 確定申告で兼ねられます |
まとめ
- 「20万円」は収入ではなく、収入 − 経費 = 所得の金額
- 所得税の申告が不要でも、住民税の申告は別途必要
- 確定申告をする場合は、20万円以下でも副業所得をあわせて申告
- 集計は台帳に1行ずつ入れるところから始めればOK
確定申告の時期が来てから慌てるのが一番しんどいので、年のうちに一度、自分の数字を出してみるのがおすすめです。
最後まで読んでいただき、ありがとうございました!
